Eminevim
Emin Üstün Holding
- 3,2
- 749.00 Değerlendirme
- 500.00K
- İndirmeler
- Free
- Fiyat
Ekran Görüntüleri
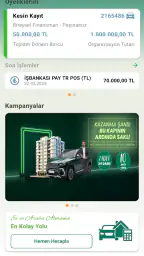
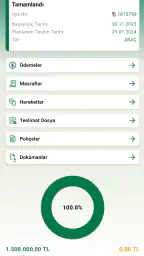
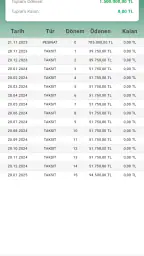
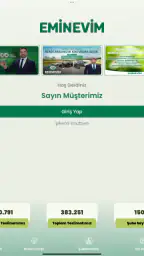
Eminevim Artıları ve Eksileri
Artıları
- Faizsiz ev ve araç edinme modeli sunması
- Farklı bütçelere uygun ödeme planları bulunması
- Şubeler ve dijital kanallar üzerinden başvuru imkânı
- Kampanya ve teslimat seçeneklerini karşılaştırabilme olanağı
- Uzun vadeli tasarruf hedefleri için planlı ilerleme sağlaması
Eksileri
- Teslimat tarihi seçilen plana ve grup koşullarına bağlı olabilir
- Organizasyon ücretleri toplam maliyeti artırabilir
- Erken ayrılma durumunda iade süreci zaman alabilir
- Aylık ödemeler bütçe değişikliklerinde zorlayıcı olabilir
- Sözleşme şartları dikkatle incelenmeden karar verilmemeli
 Analiz eden All-app
Bir finans uygulamasını değerlendirirken benim için en önemli soru, günlük işimi gerçekten kolaylaştırıp kolaylaştırmadığıdır. Eminevim bu açıdan, Eminevim müşterilerinin mobil cihaz üzerinden hizmetlere daha rahat ulaşmasını amaçlayan, ücretsiz bir finans uygulaması. Emin Üstün Holding tarafından geliştirilen uygulama, özellikle şirketle olan işlemlerini düzenli takip etmek isteyen kullanıcıların telefonunu pratik bir erişim noktası olarak kullanmasına odaklanıyor.
Benim gözümde bu uygulamanın değeri, karmaşık finans araçları sunmasından çok, Eminevim müşterisi için ihtiyaç duyulan işlemleri tek bir mobil deneyimde toplamaya çalışmasında yatıyor. Bankacılık uygulaması gibi her finans işini yöneten genel amaçlı bir araç beklememek gerekiyor. Daha çok belirli bir hizmet ilişkisini takip etmeye yarayan yardımcı bir uygulama olarak düşünmek daha doğru.
Evde ortak kullanımda Eminevim deneyimi
Eminevim hesabını yalnızca tek kişinin değil, evdeki başka bir yetişkinin de takip etmesi gereken durumlar olabilir. Örneğin bir ailede konut ya da araç planlamasıyla ilgilenen kişi işlemleri yürütürken, eşinin de güncel durumu bilmek istemesi oldukça doğal. Böyle bir senaryoda uygulama, bilgisayar başına geçmeden telefondan kontrol sağlama fikriyle zaman kazandırabilir.
Buradaki önemli ayrım şu: Uygulamayı ortak kullanılan bir telefona kurmak, hesabı otomatik olarak ortak hale getirmez. Finansal hesaplarda giriş bilgilerini paylaşmak yerine, kimin hesabı yönettiği ve kimin yalnızca bilgi almak istediği baştan belirlenmeli. Ben olsam uygulamayı aile içinde dönüşümlü kullanmak yerine, hesabın asıl sahibinin kendi cihazında tutar ve gerekli bilgileri diğer kişiyle güvenli biçimde paylaşırdım.
Bu yaklaşım özellikle ev bütçesi sıkışık olduğunda daha da önemli. Bir ödeme, plan ya da sözleşmeyle ilgili bilgi yanlış kişide kalırsa, küçük bir iletişim hatası gereksiz endişeye dönüşebilir. Uygulamanın mobil erişim sunması koordinasyonu kolaylaştırabilir; fakat koordinasyonun kendisini otomatik olarak çözmez. Aile içinde kim neyi takip ediyor, hangi bilginin ne zaman konuşulması gerekiyor, bunlar hâlâ kullanıcıların düzenlemesi gereken konular.
Ortak tablet veya aile telefonunda kullanma fikri pratik görünse de ben bunu dikkatli buluyorum. Finans uygulamalarında açık oturum bırakmak, bildirimlerin başkaları tarafından görülmesi veya cihazın el değiştirmesi gibi riskler doğabilir. Bu nedenle uygulamayı kurduktan sonra ekran kilidi, oturum alışkanlığı ve bildirim görünürlüğü gibi temel cihaz ayarlarını ayrıca gözden geçirmek mantıklı.
Kurulumdan önce hesabın sınırlarını anlamak
Uygulamanın ücretsiz olması, herkes için aynı derecede yararlı olduğu anlamına gelmiyor. Eminevim müşterisi olmayan bir kişinin uygulamayı yalnızca merak için kurması yerine, önce bu mobil hizmetin kendi müşteri ilişkisine ne kadar katkı sağlayacağını düşünmesi daha doğru olur. Benim değerlendirmemde uygulamanın asıl hedefi, Eminevim ile devam eden bir ilişkisi bulunan kullanıcı.
Haber Masamızdan Daha Fazlası
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
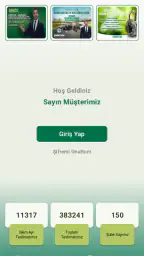
Kurulum sonrasında ilk yapılması gereken şey, uygulamanın hangi bilgileri ve işlemleri mobil ortamda sunduğunu sakin biçimde incelemek. Mobil uygulamayı doğrudan tüm müşteri hizmetlerinin yerine koymamak gerekiyor. Bir konu uygulama üzerinden anlaşılmıyorsa, özellikle finansal yükümlülüklerle ilgili karar vermeden önce resmi kanallardan doğrulama yapmak daha güvenli bir yaklaşım.
Burada pratik bir yöntem işe yarıyor: Uygulamayı ilk açtığımda yalnızca giriş yapıp çıkmak yerine, menüleri sırayla inceler, hangi ekranın bilgi verdiğini ve hangi ekranın işlem başlatabildiğini ayırırım. Daha sonra sık kullanılan bölümlere ulaşmanın ne kadar kolay olduğunu kontrol ederim. Bu küçük hazırlık, ihtiyaç anında yanlış ekrana bakma veya önemli bir bilgiyi gözden kaçırma ihtimalini azaltır.
Uygulamanın mevcut sürümü 2.2.3 ve Android tarafında en az 8.0 sürümünü gerektiriyor. Bu, çok eski olmayan Android cihazlarda erişilebilir olmasını sağlıyor; ancak cihazı uzun süredir güncellenmeyen kullanıcıların işletim sistemi uyumluluğunu kurulumdan önce kontrol etmesi yine de iyi olur. Özellikle aile içinde eski bir telefon ortak cihaz olarak kullanılıyorsa, uygulamanın sorunsuz çalışması yalnızca uygulamaya değil, telefonun genel durumuna da bağlı olabilir.
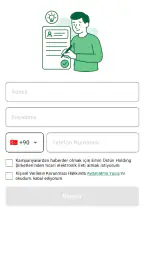
Kurulum sırasında hesap bilgilerini aceleyle girmek yerine, kullanılan cihazın gerçekten kişisel mi yoksa ortak mı olduğunu düşünmek önemli. Kişisel telefonda kullanım daha sade ve kontrollü olur. Evde herkesin eline geçen bir cihazda ise uygulamayı kullandıktan sonra oturumu kapatmak, ekranı açık bırakmamak ve finansal bilgileri başkalarının yanında görüntülememek daha sağlıklı bir alışkanlık.
Günlük bir senaryoda bildirim ve takip alışkanlığı
Gerçek hayatta uygulamanın en anlamlı kullanım alanını, bir kullanıcının yoğun bir iş gününde Eminevim işlemlerini bilgisayara ihtiyaç duymadan kontrol etmek istemesinde görüyorum. Diyelim ki kişi gün içinde bir görüşme yaptı ve konuşulan bilgileri akşam evde eşiyle değerlendirecek. Telefon üzerinden ilgili müşteri ekranına ulaşabilmesi, konuşmayı yalnızca hatırlamaya çalışmak yerine daha somut bilgiler üzerinden yapmasına yardımcı olabilir.
Bu senaryoda uygulamanın güçlü tarafı hızdan çok erişilebilirlik. Kullanıcı, evrak veya not aramakla vakit kaybetmeden mobil cihazını açıp hesabıyla ilgili mevcut ekranlara bakabilir. Fakat ekrandaki bilginin ne anlama geldiği konusunda emin değilse, yalnızca uygulamada görünmesine güvenerek karar vermemeli. Finansal konularda “ekranda gördüm” ile “şartları tamamen anladım” aynı şey değil.
Ben olsam uygulamayı gün içinde sürekli açmak yerine belirli zamanlarda kontrol ederdim. Örneğin aile bütçesi konuşulmadan önce ve önemli bir görüşme sonrasında kısa bir kontrol yeterli olabilir. Bu, hem gereksiz kaygıyı azaltır hem de hesabı sürekli takip etme alışkanlığının günlük hayatı bölmesini önler. Uygulama, düzenli takip için araç olabilir; bütün gün açık tutulması gereken bir finans ekranı değildir.
Bir başka yararlı alışkanlık, uygulamadaki bilgileri kişisel notlarla karıştırmamak. Kullanıcılar bazen telefondaki not uygulamasına müşteri bilgilerini, ödeme hatırlatmalarını veya görüşme notlarını birlikte yazabiliyor. Bu kolay görünse de hassas bilgilerin dağınık biçimde tutulmasına yol açabilir. Benim önerim, uygulamadaki resmi bilgiyi esas almak ve kişisel notlarda yalnızca hatırlatıcı, sınırlı ifadeler kullanmak.
Aile içinde koordinasyon nasıl daha sağlıklı olur?
Eminevim’i evde birden fazla kişinin takip ettiği durumda uygulamanın kendisinden önce iletişim düzeni kurulmalı. Hesap sahibi kim, görüşmeleri kim yapıyor, aylık bütçeyi kim kontrol ediyor ve önemli bir değişiklik olduğunda kim bilgilendirilecek? Bu soruların yanıtı net değilse, en kullanışlı mobil uygulama bile aile içindeki belirsizliği tamamen ortadan kaldıramaz.
Benim pratik önerim, uygulamayı kullanan kişinin belirli aralıklarla kısa bir özet paylaşması. Bu özetin ekran görüntüsü veya giriş bilgisi paylaşmak anlamına gelmesi gerekmiyor. Aile içinde konuşulması gereken bilgiyi sözlü olarak aktarmak, hesap güvenliğini korurken ortak karar almayı kolaylaştırabilir. Özellikle ev bütçesi birden fazla kişinin gelirine dayanıyorsa, bu ayrım daha da değerli.
Ortak kullanımda en sık yapılan hata, herkesin aynı hesaba erişmesi gerektiğini düşünmek. Oysa bir kişinin hesabı yönetmesi, diğerlerinin de gelişmelerden haberdar olmasına engel değil. Ben bu nedenle uygulamayı bir “ortak hesap” gibi değil, “hesap sahibinin kullandığı resmi erişim noktası” gibi değerlendiriyorum. Bu bakış, hem sınırları hem de sorumluluğu daha anlaşılır hale getiriyor.
Uygulamanın mobil olması, aile içindeki kararları hızlandırabilir; ancak hızlı karar her zaman iyi karar değildir. Bir ekranda görülen bilgi, sözleşmenin tamamını veya uzun vadeli mali sonucu tek başına açıklamayabilir. Bu yüzden uygulamadan alınan bilgiyle aile içinde yapılacak değerlendirmeyi ayırmak gerekir. Mobil ekran takip için uygun, kapsamlı mali planlama için ise tek başına yeterli olmayabilir.
Yaş, güven ve hesap sorumluluğu
Uygulamanın içerik derecelendirmesi PEGI 3. Bu ifade, uygulamanın yaş açısından küçük çocuklara yönelik zararlı içerik odaklı bir deneyim sunmadığını gösteren bir sınıflandırma olarak görülebilir; fakat finansal hesap yönetiminin çocuklara bırakılması gerektiği anlamına gelmez. Yaş derecelendirmesi ile finansal sorumluluk aynı konu değil.
Benim görüşüm, uygulamanın hesap sahibi veya mali konuları gerçekten anlayan yetişkin tarafından kullanılması yönünde. Evde genç bir kişi telefondan uygulamayı açıp bir ekranı gösterebilir, ancak giriş bilgilerini yönetmesi, ödeme ya da sözleşmeyle ilgili karar vermesi ayrı bir sorumluluk alanı. Çocukların merakı ile yetişkinlerin mali yetkisi birbirine karıştırılmamalı.
Bu durum yaşlı aile üyeleri için de farklı biçimde ortaya çıkabilir. Teknolojiye alışkın olmayan bir kullanıcı için mobil uygulama, şubeye veya müşteri hizmetlerine alternatif olarak rahatlatıcı olabilir; fakat küçük yazılar, menülerin anlamı ya da giriş adımları zorlayıcı gelebilir. Böyle bir kullanıcıya yardım ederken hesabın kontrolünü tamamen başkasına vermek yerine, işlemleri birlikte gözden geçirmek daha güvenli.
Güven konusu yalnızca aile üyeleriyle sınırlı değil. Ortak ofis telefonu, ikinci el cihaz veya başkasının kurduğu bir telefon kullanılıyorsa, hesabın kimin kontrolünde olduğu daha dikkatli ele alınmalı. Ben finans uygulamalarında cihazı kişiselleştirmeden giriş yapmayı tercih etmem. Uygulama ücretsiz olsa da içindeki hesabın bilgileri kişisel ve finansal önem taşıyabilir.
Bir kullanıcı uygulamayı kurduktan sonra kendine şu soruyu sormalı: Bu telefona benden başka kim erişiyor? Yanıt “birkaç kişi” ise, uygulamayı ortak cihazda tutmak yerine kişisel telefonda kullanmak daha doğru olabilir. Bu, Eminevim’e özgü bir özellik iddiası değil; finansal uygulamalarda genel olarak dikkate alınması gereken temel bir kullanım sınırı.
Finans uygulamaları arasında nerede duruyor?
Eminevim’i banka uygulamalarıyla karşılaştırırken beklentiyi doğru kurmak gerekiyor. Banka uygulamaları genellikle para transferi, kart işlemleri, hesap hareketleri ve çok sayıda finansal hizmeti aynı yerde toplar. Eminevim ise daha belirli bir müşteri ilişkisine odaklanıyor. Bu nedenle bankacılık uygulamasının sunduğu genişliği arayan bir kullanıcı için kapsamı sınırlı gelebilir.
Buna karşılık, Eminevim müşterisi olan biri için genel bir banka uygulamasında bulunmayan kuruma özel erişim daha anlamlı olabilir. Kullanıcının amacı günlük bankacılık değil de Eminevim ile ilgili süreci mobil cihazdan takip etmekse, daha dar kapsam burada dezavantaj olmaktan çıkabilir. Benim değerlendirmemde doğru seçim, uygulamanın ne kadar çok özellik sunduğundan ziyade kullanıcının hangi işi çözmek istediğine bağlı.
Web sitesi veya doğrudan müşteri hizmetleri de hâlâ önemli alternatifler. Büyük ekranda belge okumak, uzun bilgileri karşılaştırmak veya bir konuyu ayrıntılı sormak gerektiğinde web ve telefon kanalları daha rahat olabilir. Uygulama ise hızlı kontrol, mobil erişim ve gün içinde kısa takip için daha uygun bir rol üstleniyor.
Bu yüzden ben Eminevim’i diğer finans araçlarının yerine koymazdım. Banka hesabımı yönetmek için banka uygulamasını, bütçe planlamak için ayrı bir bütçe aracını, Eminevim’le ilgili müşteri işlemlerini takip etmek için ise bu uygulamayı kullanırdım. Her aracı kendi işine ayırmak, tek bir uygulamadan her şeyi beklemekten daha gerçekçi.
Kullanım sırasında karşılaşılabilecek sürtünmeler
Uygulamanın en belirgin sınırı, belirli bir hizmete bağlı olması. Eminevim müşterisi olmayan veya bu hizmetle ilgili mobil takip ihtiyacı bulunmayan biri için uygulamanın günlük hayatta anlamlı bir yeri olmayabilir. Böyle bir kullanıcı için kurulumu yapmak, yalnızca telefonda kullanılmayan bir uygulama daha bulundurmak anlamına gelebilir.
Mobil deneyim de her zaman masaüstü kadar rahat olmayabilir. Telefon ekranında uzun açıklamaları okumak, sözleşme ayrıntılarını incelemek veya birden fazla bilgiyi yan yana karşılaştırmak zordur. Bu nedenle uygulamayı hızlı erişim aracı olarak kullanmak, ayrıntılı incelemeyi daha büyük ekranlı bir cihaza bırakmak mantıklı olabilir.
Bir diğer sürtünme, uygulamaya duyulan güvenin yanlış yorumlanması. Uygulamanın resmi bir geliştirici olan Emin Üstün Holding tarafından sunulması, mobil ekrandaki her bilginin kullanıcı tarafından yorumlanmadan anlaşılacağı anlamına gelmiyor. Ben finansal içerikte, uygulamadan alınan bilgiyi gerektiğinde uzman veya kurum yetkilisiyle netleştirmeyi gerekli görüyorum.
Uygulamanın ortalama puanı 3,2 ve yaklaşık bin üç yüz değerlendirmeye dayanıyor. Bu puan bana, deneyimin kullanıcıdan kullanıcıya değişebileceğini düşündürüyor. Böyle bir tabloda uygulamayı kurmadan önce yalnızca puana bakıp karar vermek yerine, kendi ihtiyacınızı ve telefonunuzun kullanım koşullarını hesaba katmak daha sağlıklı. Yorum sayısı da kullanıcı deneyiminin tek tip olmadığını hatırlatıyor.
Uygulamanın beş yüz binden fazla kuruluma ulaşmış olması, kayda değer bir kullanıcı ilgisine işaret ediyor. Yine de yüksek kurulum sayısı, her kullanıcının uygulamayı aynı sıklıkta kullandığını veya herkes için kusursuz çalıştığını göstermez. Benim için bu rakam, uygulamanın hedef kitlesi içinde bilinen bir araç olduğunu gösteren yardımcı bir işaret; kararın asıl temeli değil.
Kimler için mantıklı, kimler başka yolu seçmeli?
Eminevim müşterisi olup hesabıyla ilgili mobil erişimi önemseyen kişiler için uygulamayı denemek mantıklı. Özellikle gün içinde bilgisayar kullanmayan, işlemlerini evde eşiyle konuşmadan önce hızlıca kontrol etmek isteyen veya kurumla ilgili bilgileri tek bir mobil noktadan takip etmeyi tercih eden kullanıcılar fayda görebilir.
Evde mali sorumluluğu paylaşan yetişkinler açısından da uygulama yardımcı olabilir; ancak hesabın asıl sahibinin kim olduğu ve bilgilerin nasıl paylaşılacağı baştan belirlenmeli. Bu uygulama, aile bütçesi için ortak kasa ya da çocuklara yönelik finans eğitimi aracı değil. Onu bu amaçlarla kullanmaya çalışmak, uygulamadan beklenmeyen bir iş yükü çıkarmak olur.
Eminevim’le ilişkisi olmayan, yalnızca genel bankacılık işlemleri yapmak isteyen veya ayrıntılı bütçe analizi arayan kullanıcılar için başka seçenekler daha uygun. Banka uygulamaları günlük para hareketlerinde, bütçe uygulamaları kategori bazlı harcamalarda, web ve müşteri hizmetleri ise kapsamlı açıklama gerektiren konularda daha güçlü olabilir.
Ben ayrıca finansal kararlarını yalnızca telefondaki kısa ekranlara göre veren kişilere bu uygulamayı tek başına önermem. Mobil takip kolaylık sağlar, fakat uzun vadeli mali yükümlülüklerde belgeleri, koşulları ve resmi açıklamaları birlikte değerlendirmek gerekir. Uygulama bu sürecin bir parçası olabilir; tamamı değil.
Benim ev kullanımı için kararım
Eminevim, belirli bir müşteri ihtiyacına odaklanan ücretsiz bir finans uygulaması. 12 Nisan 2019 tarihinde yayımlanan uygulamanın güncel sürümü 2.2.3 ve PEGI 3 derecelendirmesine sahip. Bu temel bilgiler, uygulamanın uzun süredir mobil erişim sunan ve Android 8.0 ve üzeri cihazları hedefleyen bir araç olduğunu gösteriyor.
Benim genel izlenimim dengeli: Eminevim müşterisiyseniz ve kurumla ilgili bilgilerinize telefondan ulaşmak istiyorsanız, uygulama günlük takipte işe yarayabilir. Ev içinde koordinasyon sağlarken de pratik bir başlangıç noktası sunar. Fakat hesap paylaşımı, çocukların erişimi, ortak cihaz kullanımı ve finansal kararların yalnızca mobil ekrana bırakılması gibi konularda sınırları kullanıcı koymalı.
Uygulamayı kuracak olsam kişisel telefonumda kullanır, ilk gün menüleri ve erişim akışını dikkatle inceler, önemli bilgileri aile içinde giriş bilgisi paylaşmadan konuşurdum. Ayrıntılı bir konu çıktığında ise uygulamadaki ekranı son söz kabul etmek yerine resmi açıklama isterdim. Bu kullanım biçimi, mobil kolaylıktan yararlanırken gereksiz güven ve gizlilik riskini azaltıyor.
Sonuç olarak bu uygulama, herkesin telefonunda bulunması gereken genel bir finans aracı değil. Eminevim müşterileri için mobil takip kolaylığı sağlayan, doğru beklentiyle kullanıldığında yararlı bir yardımcı. Ailenizle birlikte süreci izliyorsanız, uygulamayı ortak hesap gibi değil, hesabın sorumlu sahibi tarafından yönetilen güvenli bir erişim kanalı gibi konumlandırmanızı öneririm. Bu sınırları kabul eden kullanıcı için deneyim anlamlı; daha geniş bankacılık veya bütçe özellikleri arayanlar içinse farklı uygulamalar daha doğru seçim olacaktır.
Sıkça Sorulan Sorular
Eminevim nedir ve nasıl çalışır?
Eminevim, ev, araba veya iş yeri sahibi olmak isteyen kişilere faizsiz tasarruf finansmanı modeli sunan bir uygulama ve hizmet platformudur. Kullanıcılar hedefledikleri varlık için bir plan seçerek düzenli ödeme yapar. Teslimat zamanı, seçilen modele ve grup şartlarına göre belirlenir. Başvuru yapmadan önce organizasyon ücreti, ödeme koşulları ve sözleşme ayrıntıları dikkatle incelenmelidir.
Eminevim uygulamasından başvuru yapmak güvenli midir?
Uygulama üzerinden kampanyaları, finansman seçeneklerini ve başvuru süreçlerini incelemek pratik olabilir. Ancak güvenli kullanım için uygulamanın Google Play veya App Store’daki resmi geliştirici hesabından indirildiğinden emin olunmalıdır. Kişisel ve finansal bilgileri yalnızca doğrulanmış ekranlarda paylaşın. Başvuru öncesinde şirket bilgilerini, gizlilik politikasını, sözleşme şartlarını ve resmi iletişim kanallarını kontrol etmek önemlidir.
Eminevim ile ev veya araba almak için hangi şartlar gerekir?
Gerekli şartlar seçilen finansman türüne, ödeme planına ve başvuru sahibinin durumuna göre değişebilir. Genellikle kimlik ve iletişim bilgileri, düzenli ödeme yapabilme durumu ve tercih edilen varlıkla ilgili bilgiler istenir. Bazı planlarda peşinat, teslimat koşulu veya ek belgeler bulunabilir. Güncel şartları uygulamadaki bilgilerle sınırlı tutmayıp yetkili danışmandan yazılı olarak teyit etmeniz önerilir.
Eminevim’de faiz, organizasyon ücreti ve ek masraflar var mı?
Eminevim’in temel modeli faizsiz tasarruf finansmanı yaklaşımına dayanır; ancak bu durum hiçbir maliyet olmadığı anlamına gelmez. Planlara göre organizasyon ücreti, dosya giderleri, sigorta, ekspertiz, tapu veya araçla ilgili ek masraflar ortaya çıkabilir. Toplam geri ödeme tutarını, ücretlerin ne zaman alındığını ve cayma ya da ayrılma halinde uygulanacak kesintileri sözleşmeyi imzalamadan önce mutlaka öğrenin.
Eminevim uygulamasını indirmeden önce nelere dikkat etmeliyim?
Uygulamayı indirmeden önce mağaza sayfasındaki geliştirici adını, kullanıcı yorumlarını, son güncelleme tarihini ve istenen izinleri kontrol edin. Uygulamanın yalnızca resmi işlemlere yardımcı olduğunu, finansal kararların ise sözleşme ve kişisel bütçe değerlendirmesi gerektirdiğini unutmayın. Aylık ödemelerin bütçenize uygunluğunu hesaplayın, teslimat süresini netleştirin ve tüm koşulları anlamadan kişisel bilgi ya da ödeme paylaşmayın.